

سرمایه گذاری در طلا یا خودرو؟ مقایسه جامع سود، ریسک و نقدشوندگی
در این مقاله، سرمایهگذاری در طلا و خودرو را از نظر سودآوری، ریسک، نقدشوندگی و حفظ ارزش سرمایه مقایسه میکنیم. با بررسی بازدهی تاریخی طلا و خودرو، تفاوت عملکرد این دو دارایی را در کوتاهمدت و بلندمدت بشناسید. با هزینههای استهلاک، بیمه، تعمیرات و نگهداری خودرو و تأثیر آنها بر سود واقعی سرمایهگذاری آشنا شوید. مزایای صندوقهای طلا و خرید آنلاین طلای آبشده را برای سرمایهگذاری با بودجههای محدود بررسی کنید. در نهایت، با توجه به اهداف مالی و نیازهای مصرفی خود تصمیم بگیرید که خرید طلا بهتر است یا خودرو.
 1405/07/19
 72
تصمیمگیری میان خرید طلا یا وسیله نقلیه، همواره یکی از چالشهای بنیادین خانوارهای ایرانی برای حفظ سرمایه و جلوگیری از کاهش ارزش آن در برابر غول بیشاخودُم تورم است. در اقتصادی که بازارهای موازی بهسرعت به متغیرهای کلان پولی واکنش نشان میدهند، سوال اساسی این است که جهت حفظ و رشد دارایی، طلا بخریم یا ماشین؟ هر دو دارایی در نگاه اول جذاب به نظر میرسند؛ اما تفاوتهای ساختاری در نقدشوندگی، کارکرد مصرفی و استهلاک، نتایج کاملاً متفاوتی را برای بازدهی نهایی رقم میزند.
بررسی روندهای اقتصادی، حاکی از آن است که پاسخ به پرسش «سرمایه گذاری در طلا یا خودرو» برای همه سرمایهگذاران یکسان نیست و به هدف نهایی افراد از تخصیص منابع بستگی دارد. در ادامه این راهنما از جی وست، پاسخ جامعی به این سوال میدهیم تا بهترین گزینه را انتخاب کنید.
پاسخ سریع و مستقیم: اگر صرفا به دنبال سرمایهگذاری بدون افت ارزش فیزیکی، حفظ خالص ارزش ریال و کسب بالاترین بازدهی بلندمدت هستید، طلا به دلیل استهلاک صفر، نقدشوندگی آنی و عدم نیاز به هزینههای سنگین نگهداری، گزینه بهتری برای شما خواهد بود. در مقابل، خرید خودرو تنها زمانی توجیه اقتصادی پیدا میکند که نیاز مصرفی روزمره و ملموس به وسیله نقلیه داشته باشید یا امکان دسترسی به قیمت مصوب کارخانهای از طریق طرحهای پیشفروش رسمی فراهم باشد.
ماهیت اقتصادی داراییها؛ کالای مصرفی-سرمایهای در برابر ذخیره ارزش
برای تحلیل دقیق این دو بازار، ابتدا باید منطق اقتصادی و ماهیت پایهای آنها تفکیک شود. طلا در تمام نظامهای مالی جهان به عنوان «پناهگاه امن» (Safe Haven) و ابزار کلاسیک ذخیره ارزش شناخته میشود.
طلا دارایی کاملاً سرمایهای، مستقل از ریسک ناشر و فاقد زوال فیزیکی است؛ همچنین، ارزش ریالی طلا در ایران از دو متغیر بنیادی تبعیت میکند:
- نرخ برابری دلار به ریال در بازار آزاد
- قیمت هر اونس طلای جهانی
از این رو، طلا علاوهبر خنثی کردن تورم داخلی، بلکه از روندهای صعودی بازارهای بینالمللی نیز منتفع شده و رشد میکند.
در نقطه مقابل، خودرو ذاتاً یک کالای سرمایهای نیست؛ بلکه کالایی مصرفی و بادوام محسوب میشود که کارکرد آن ایجاد مطلوبیت رفاهی، حملونقل و استفاده شخصی است. با این حال، مختصات ویژه اقتصاد ایران – از جمله نااطمینانیهای ارزی، تورم بالا، محدودیت بلندمدت واردات و کسری عرضه خودروسازان داخلی – باعث شده تا خودرو نیز نقشی دوگانه (مصرفی-سرمایهای) به خود بگیرد.
قیمتگذاری خودرو در بازار داخلی از سیاستهای عرضه، قیمتهای دستوری کارخانه، تعرفههای گمرکی و کشش تقاضای سفتهبازانه اثر میپذیرد؛ مسائلی که ریسکهای رگولاتوری و تغییرات ناگهانی قوانین تجاری را به این دارایی تحمیل میکنند.
مقایسه بازدهی و سودآوری تاریخی سرمایه گذاری در طلا یا خودرو
یکی از مهمترین پرسشهای متداول این است که در بازههای زمانی مختلف، سود طلا بیشتره یا ماشین؟ نگاهی به تاریخچه بازدهی نشان میدهد که در افقهای زمانی کوتاهمدت (زیر یک سال)، بازار خودرو به واسطه نوسانات شدید عرضه، طرحهای پیشفروش یا ایجاد حبابهای مقطعی قیمتی، سودهای اسمی چشمگیری را تجربه کرده است؛ اما با گستزش افق زمانی به میانمدت و بلندمدت (۳، ۵ و ۸ سال)، قدرت رشد طلا شکاف عمیقی با خودروهای داخلی ایجاد میکند.
دادههای تاریخی بازه ۵ ساله نشان میدهد طلای ۱۸ عیار با ثبت رشد اسمی خیرهکننده ۱٬۸۰۶ درصدی، عملکردی به مراتب فراتر از پرفروشترین محصولات خودروسازان داخلی مانند پژو ۲۰۷ دندهای (حدود ۴۷۱٪)، دنا پلاس اتوماتیک (حدود ۵۷۹٪) و سایپا ۱۵۱ یا پراید وانت (حدود ۷۲۴٪) از خود نشان داده است. این روند در افق ۸ ساله نیز دیده میشود؛ جایی که طلای ۱۸ عیار بازدهی نزدیک به ۳۰۰۰ درصدی را ثبت کرده، در حالی که میانگین رشد خودروهای داخلی در کانال ۱۵۰۰ درصدی باقی مانده است.
نکته: قیمتها و درصد رشد قیمت خودروها در مهر 1405 ثبت شده است؛ بنابراین احتمال هرگونه تغییر در این ارقام در آینده وجود دارد. هرگز از این اعداد برای تصمیمگیری نهایی استفاده نکنید.
حتی یافتههای پژوهشهای آکادمیک بینالمللی در بازار خودروهای کلاسیک و کلکسیونی نیز این شکاف را تایید میکند؛ طبق این دادهها، میانگین بازده اسمی سالانه خودروهای کلاسیک (۵.۶۳٪) بسیار کمتر از طلا (۹.۱۳٪) بوده است و هزینههای جانبی، سود خالص آنها را به مراتب بیشتر کاهش میدهد.
جدول زیر جزئیات و مقایسه بازدهی طلا و خودرو را در بازههای زمانی مختلف به تصویر میکشد. مقایسه بازدهی تاریخی سرمایه گذاری در طلا یا خودرو:
بازه زمانی | بازدهی طلای ۱۸ عیار | بازدهی پژو ۲۰۷ دندهای | بازدهی دنا پلاس اتوماتیک | بازدهی سایپا ۱۵۱ (پراید وانت) |
1 ساله | حدود ۱۵۲.۵٪ | حدود ۱۳۰٪ | حدود ۱۵۷٪ | حدود ۱۷۱٪ |
3 ساله | حدود ۸۴۹٪ | حدود ۲۲۳٪ | حدود ۲۹۱٪ | حدود ۳۲۰٪ |
5 ساله | حدود ۱٬۸۰۶٪ | حدود ۴۷۱٪ | حدود ۵۷۹٪ | حدود ۷۲۴٪ |
تحلیل استهلاک، هزینههای جاری نگهداری از خودرو و فرمول سود واقعی
بزرگترین خطای سرمایهگذاران غیرحرفهای، تمرکز صرف بر رشد اسمی قیمت خودرو و نادیده گرفتن استهلاک خودرو در سرمایه گذاری است. برخلاف طلا که استهلاک فیزیکی آن دقیقاً برابر با صفر بوده و گذر زمان حتی یک ریال از ارزش ساختاری آن کم نمیکند، خودرو یک دارایی بهشدت استهلاکپذیر است. هر کیلومتر پیمایش و هر سال افزایش سن خودرو، افتی تصاعدی در ارزش بازاری آن به همراه دارد.
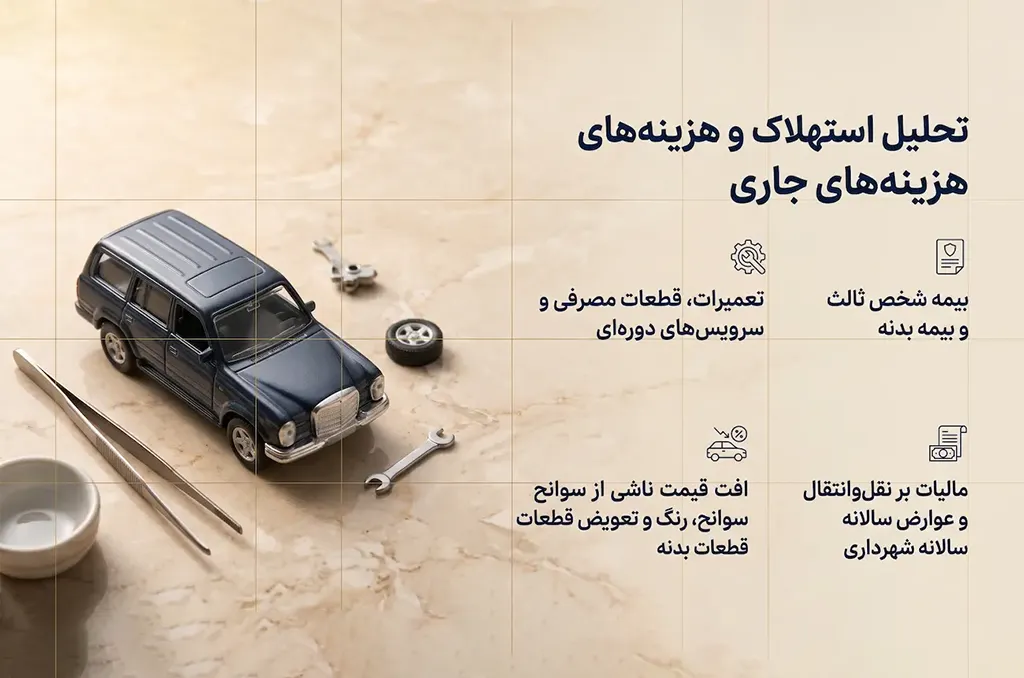
علاوه بر افت سالانه مدل و کارکرد، مالکیت خودرو با جریانی پیوسته از هزینههای غیرقابل اجتناب همراه است:
- بیمه شخص ثالث و بیمه بدنه: سالانه درصد قابلتوجهی از ارزش اسمی سرمایه را میبلعد.
- تعمیرات، قطعات مصرفی و سرویسهای دورهای: با افزایش کارکرد، هزینههای سنگینتری را تحمیل میکند.
- افت قیمت ناشی از سوانح، رنگ و تعویض قطعات بدنه: در بازار سنتی ایران بهسرعت ارزش خودرو را تنزل میدهند.
- مالیات بر نقلوانتقال و عوارض سالانه شهرداری: در زمان واگذاری دارایی کسر میشود.
در نقطه مقابل، از مزایای خرید طلا و خرید سکه برای سرمایه گذاری میتوان به این اشاره کرد که هیچکدام از این هزینهها را به سرمایهگذار تحمیل نمیکند؛ طلا نیازی به سوخت، بیمه اجباری یا تعمیرات ندارد و هزینه نگهداری آن عملاً صفر یا بسیار ناچیز است. بنابراین، آنچه به عنوان سود خودرو محاسبه میشود، صرفاً یک «سود ناخالص» گمراهکننده است.
فرمول محاسبه سود خالص خودرو
محاسبه بازدهی خودرو بدون کسر هزینههای جاری، یک خطای رایج محاسباتی است. برای دستیابی به بازدهی حقیقی، همواره باید از فرمول زیر استفاده کنید:
- سود خالص خودرو = کارمزد و مالیات نقلوانتقال + افت مدل و بدنه + هزینه سرویس و استهلاک + هزینه بیمه سالانه + قیمت خرید اولیه - قیمت فروش روز
مقایسه نقدشوندگی، حداقل سرمایه و ابزارهای نوین معاملات طلا و خودرو
شاخص بعدی، بررسی نقدشوندگی طلا و خودرو در کنار مقیاس سرمایه اولیه مورد نیاز است. طلا نقدشوندهترین دارایی در کل بازارهای مالی ایران به شمار میرود؛ بهعنوان مثال، میتوان با خرید طلای دیجیتال، آن را در هر ساعتی از روز و با خرید طلای فیزیکی، آن را در ساعات فعالیت بازار و در کمتر از چند دقیقه به وجه نقد نقدینه تبدیل کنید.
در طرف مقابل، نقد کردن خودرو فرآیندی زمانبر و فرسایشی است؛ پیدا کردن خریدار واقعی، هماهنگی برای کارشناسی رنگ و سلامت فنی، توافق بر سر قیمت و تشریفات تعویض پلاک و سند، معمولاً روزها و حتی هفتهها زمان میبرد.
از نظر حداقل بودجه برای ورود به بازار نیز تفاوت فاحشی وجود دارد. برای ورود به بازار خودروی سواری سالم و بدون ایراد اساسی، به حداقل بودجهای در حدود 500 الی 600 میلیون تومان نیاز خواهید داشت که ورود بخش بزرگی از سرمایهگذاران خرد را ناممکن میسازد. اما سرمایه گذاری با پول کم در طلا نه تنها امکانپذیر، بلکه بسیار ساده است.
صندوقهای طلا (ETF) و طلای آبشده آنلاین؛ مناسب برای سرمایهگذاری خرد
با ظهور ابزارهای نوین در بازار سرمایه، سرمایهگذاران دیگر مجبور نیستند تا با مبالغ خرد سراغ مصنوعات تزئینی بروند. امروزه میتوان حتی با مبالغ زیر ۱ میلیون تومان، از طریق صندوق سرمایه گذاری طلا و پلتفرمهای خرید طلای دیجیتال سرمایهگذاری کرد:
- صندوقهای سرمایهگذاری پشتوانه طلا (ETF) در بورس: با قابلیت معامله آنی، شفافیت قیمت و بدون ریسک نگهداری فیزیکی.
- پلتفرمهای معتبر خرید آنلاین طلای آبشده: با امکان خرید میلیگرمی و بدون کسر هزینههای اضافی.
این ابزارهای نوین، مهمترین نقصهای روشهای سنتی – یعنی اجرت ساختهای سنگین، مالیات بر ارزش افزوده و ریسک سرقت فیزیکی – را کاملاً برطرف کردهاند.
ماتریس جامع مقایسه سرمایه گذاری در طلا یا خودرو
در راستای یک تصمیم بهینه و درک بهتر معایب سرمایه گذاری در خودرو در قیاس با طلا، جدول ماتریس زیر متغیرهای بنیادین هر دو دارایی را در یک نگاه مقایسه میکند. خلاصه ماتریس تصمیمگیری سرمایهگذاری:
معیار مقایسه | سرمایهگذاری در طلا | سرمایهگذاری در خودرو |
نقدشوندگی | بسیار بالا (در چند دقیقه/ثانیه) | متوسط تا پایین (زمانبر و فرسایشی) |
استهلاک فیزیکی | صفر (ماندگاری کامل) | بالا (افت با افزایش سن و کارکرد) |
هزینه نگهداری و جاری | صفر / ناچیز | بالا (بیمه، تعمیرات، عوارض، سوخت) |
حداقل سرمایه ورود | بسیار کم (حتی خرد، زیر ۱ میلیون) | بسیار بالا (حداقل ۴۰۰ میلیون تومان) |
کاربرد مصرفی | محدود (صرفاً در زیورآلات) | دارد (حملونقل، تسهیل امور و رفاه) |
ریسکهای جانبی | سرقت فیزیکی / عیار تقلبی (در خرید سنتی) | تصادف، سرقت، افت بدنه و خسارت فنی |
بازدهی بلندمدت | بالا و همگام با دلار و تورم | متوسط (پس از کسر استهلاک و هزینهها) |
طلا بفروشیم ماشین بخریم یا برعکس؟ (راهنمای سناریومحور سرمایه گذاری در طلا یا خودرو)
عبارت «طلا بفروشیم ماشین بخریم» از پرتکرارترین دوراهیهایی است که سرمایهگذاران با آن مواجه میشوند. تصمیمگیری درست در این زمینه به اولویتهای شخصی، نیاز به نقدینگی و وضعیت فعلی داراییهای شما بستگی دارد. سه سناریوی متداول زیر مسیر تصمیمگیری را روشن میکنند:
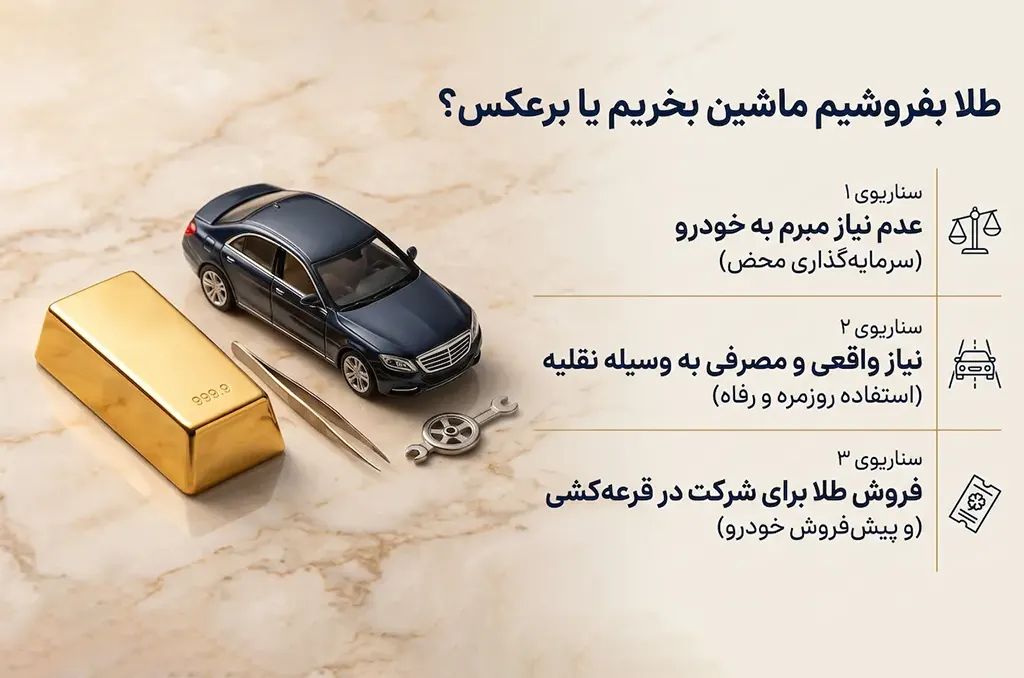
سناریوی ۱: عدم نیاز مبرم به خودرو (سرمایهگذاری محض)
اگر در حال حاضر خودروی شخصی دارید یا سیستم حملونقل شهری نیازهای شما را پوشش میدهد، خرید خودرو به قصد پارک کردن در پارکینگ یا خرید خودروی دوم یک اشتباه آشکار اقتصادی است. در این حالت، جریان هزینههای بیمه، افت مدل و رکود سرمایه باعث افت بازدهی میشود؛ بنابراین، انتقال منابع به طلا یا نگهداری آن، ارزش واقعی سرمایه شما را به شکلی پایدارتر حفظ میکند. همچنین، میتوانید به سراغ دیگر بازارها رفته و بهعنوان مثال، مسیر دلار بخریم یا طلا را نیز بررسی کنید.
سناریوی ۲: نیاز واقعی و مصرفی به وسیله نقلیه
اگر فاقد خودرو هستید و هزینههای ماهانه رفتوآمد و کرایهها بار مالی سنگینی برای شما ایجاد میکند، تبدیل بخشی از طلا به خودرو کاملاً توجیهپذیر است. در این سناریو، مطلوبیت استفاده و رفاه خانواده در کنار حفظ نسبی ارزش پول، افت ناشی از استهلاک خودرو را جبران میکند.
سناریوی ۳: فروش طلا برای شرکت در قرعهکشی و پیشفروش خودرو
نقد کردن طلا برای بلوکه کردن پول در حسابهای وکالتی یا شرکت در طرحهای قرعهکشی به شدت پرریسک است. شانس بسیار پایین برنده شدن، پرداخت دو مرتبه کارمزد و مالیات خرید و فروش و ریسک جا ماندن از رشدهای شارپ احتمالی طلا در دوران راکد بودن وجه نقد، این اقدام را از دیدگاه مدیریت دارایی غیرمنطقی میسازد.
در راستای کاهش ریسک و افزایش بازدهی، پیش از هرگونه جابهجایی سرمایه، به ۴ پرسش چک لیست زیر پاسخ دهید:
- آیا به این دارایی نیاز مصرفی روزمره دارم یا صرفاً هدفم حفظ ارزش پول است؟
- افق سرمایهگذاری من کوتاهمدت (زیر یک سال) است یا بلندمدت (۳ تا ۵ سال)؟
- توانایی پرداخت هزینههای جاری، بیمه و استهلاک سالانه را دارم؟
- در صورت نیاز فوری به نقدینگی، چقدر زمان برای فروش دارایی در اختیار دارم؟
اشتباهات مهلک هنگام سرمایه گذاری در طلا یا خودرو
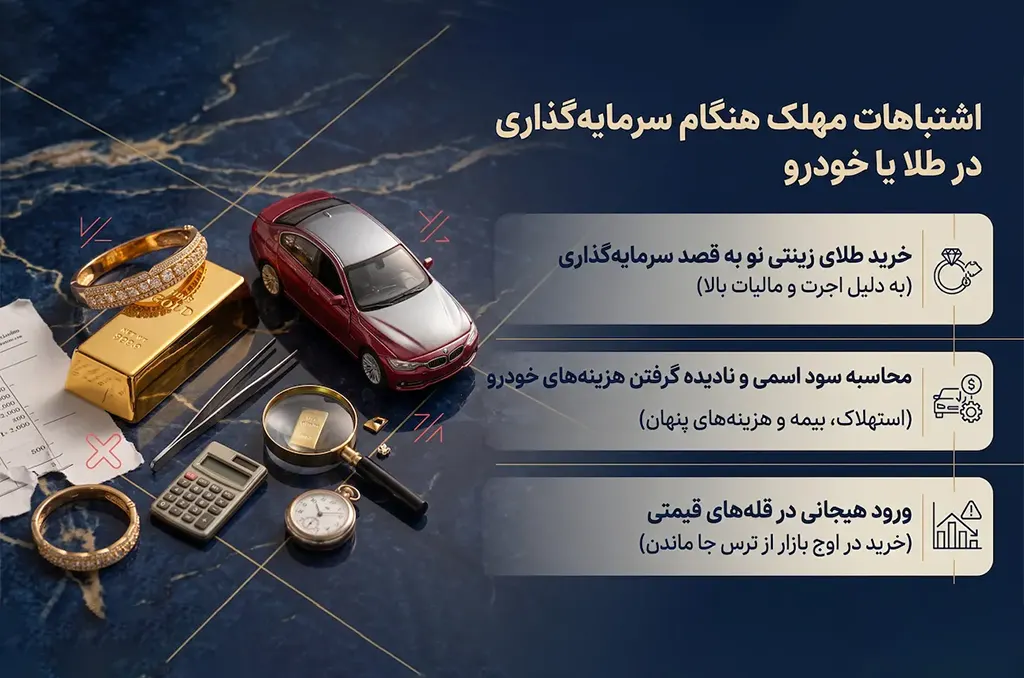
شناسایی تلههای رایج این دو بازار مانع از سوخت شدن اصل و بازدهی سرمایه خواهد شد:
- خرید طلای زینتی نو به قصد سرمایهگذاری: خرید مصنوعات نو به دلیل کسر کارمزد ساخت بالا (بین ۱۰ تا ۲۵ درصد)، مالیات بر ارزش افزوده و سود طلافروش، بازدهی را به شدت کاهش میدهد. در زمان فروش، تنها ارزش وزن طلای خام محاسبه میشود. سرمایهگذاران آگاه برای حذف این هزینهها به سراغ طلای آبشده یا صندوقهای طلا میروند.
- محاسبه سود اسمی و نادیده گرفتن هزینههای خودرو: نگاه به افزایش قیمت خودرو بدون لحاظ کردن هزینههای بیمه، قطعات تعویضی و افت کارکرد، تصویری فریبنده از سودآوری ایجاد میکند.
- ورود هیجانی در قلههای قیمتی: ورود در زمان صفهای سنگین خرید یا رالیهای پرشتاب بازار خودرو ناشی از رفتارهای هیجانی (FOMO)، معمولاً با ورود به فاز رکود معاملاتی و قفل شدن سرمایه همراه است.
جمعبندی و نتیجهگیری پایانی
انتخاب نهایی برای سرمایه گذاری در طلا یا خودرو به تفکیک میان «نیاز مصرفی» و «هدف مالی» گره خورده است. طلا بدون ریسک استهلاک، با نقدشوندگی لحظهای و امکان ورود با کمترین سرمایه، بهترین ابزار برای محافظت از قدرت خرید در برابر امواج تورمی است.
در مقابل، خودرو اگرچه توانسته تا حدی ارزش ریال را حفظ کند، اما هزینههای جانبی سنگین و ماهیت مصرفی آن، سود واقعی سرمایهگذار را محدود میکنند. با ارزیابی دقیق افق زمانی، جریان نقدینگی و پرهیز از خریدهای هیجانی، میتوان داراییها را در مسیری امن و پربازده هدایت کرد.