

پیش بینی قیمت طلا در سال 1405 و آینده آن؛ چه قیمتهایی در انتظار طلا هستند؟
پیشبینی قیمت طلا در سال 1405 با بررسی نرخ دلار، اونس جهانی و شرایط اقتصادی و سیاسی انجام شده است. در این مقاله سناریوهای اصلاحی، پایه و صعودی قیمت طلای 18 عیار بررسی میشوند. چشمانداز قیمت طلا در یک ماه، شش ماه و پنج سال آینده را با جزئیات ببینید. همچنین تأثیر توافق سیاسی، تنشهای ژئوپلیتیک و سیاستهای بانکهای مرکزی بر طلا بررسی شده است. این تحلیل میتواند چارچوبی برای درک عوامل مؤثر بر آینده بازار طلا و مدیریت ریسک فراهم کند.
 1405/07/13
 89
پیش بینی قیمت طلا در سال ۱۴۰۵ نشان میدهد که پاسخ به پرسش بنیادین «آیا طلا گران میشود؟»، بیش از هر زمان دیگری به تقاطع سیاستهای پولی بینالمللی، جنگ، احتمالات و معادلات متغیرهای پولی و ارزی داخل کشور گره خورده است.
در حال حاضر و در مهرماه ۱۴۰۵، با ورود هر گرم طلای ۱۸ عیار به کانال 26 میلیون تومان، اونس جهانی در کانال ۴,۱۴۰ دلار و استقرار نرخ دلار آزاد در کانال ۲۷۰ هزار تومان، بازار پس از تجربه سقفهای پیشین وارد فاز پردازش شوکهای ساختاری شده است که در ادامه این مقاله به بررسی بیشتر پیش بینی قیمت طلا در سال 1405 میپردازیم.
پاسخ سریع: خلاصه ارزیابیهای فنی و اقتصاد کلان برای نیمه دوم سال ۱۴۰۵ حاکی از آن است که سناریوی پایه و محتمل بازار، نوسان و تثبیت هر گرم طلای ۱۸ عیار در دامنه ۲۶ تا ۳۰ میلیون تومان خواهد بود. وقوع سناریوی اصلاحی (۲۳ تا ۲۶ میلیون تومان) یا سناریوی صعودی (۳۰ تا ۳۵ میلیون تومان و بالاتر)، مستقیما به شکست یا حفظ سطوح کلیدی نرخ دلار آزاد و رفتار اونس جهانی در واکنش به فشارهای تورمی و پولی بستگی دارد.
سلب مسئولیت حقوقی و مالی: تحلیلها، سناریوها و دادههای ارائهشده در این مقاله صرفاً با هدف افزایش آگاهی، بررسی متغیرهای اقتصاد کلان و بازتاب گزارشهای نهادهای معتبر مالی بینالمللی و داخلی تدوین شدهاند. این محتوا به هیچ عنوان توصیهای مستقیم یا سیگنالی برای خرید، فروش یا نگهداری دارایی در بازارهای مالی نیست. هرگونه تصمیمگیری سرمایهگذاری باید مبتنی بر افق زمانی، درجه ریسکپذیری فردی و ارزیابی شخصی انجام شود.
پیش بینی قیمت طلا در یک ماه آینده؛ نوسانات کوتاهمدت و محرکها
بررسی قیمت طلا در یک ماه آینده نیازمند تفکیک دقیق بین «اصلاحهای تکنیکال ناشی از هیجان روزانه» و «محرکهای کلان نقدینگی» است. در افق زمانی ۳۰ روزه، بازار داخلی طلا معمولاً واکنشی سریع و گاه نامتقارن به تکانههای سیاسی و ارزی نشان میدهد.
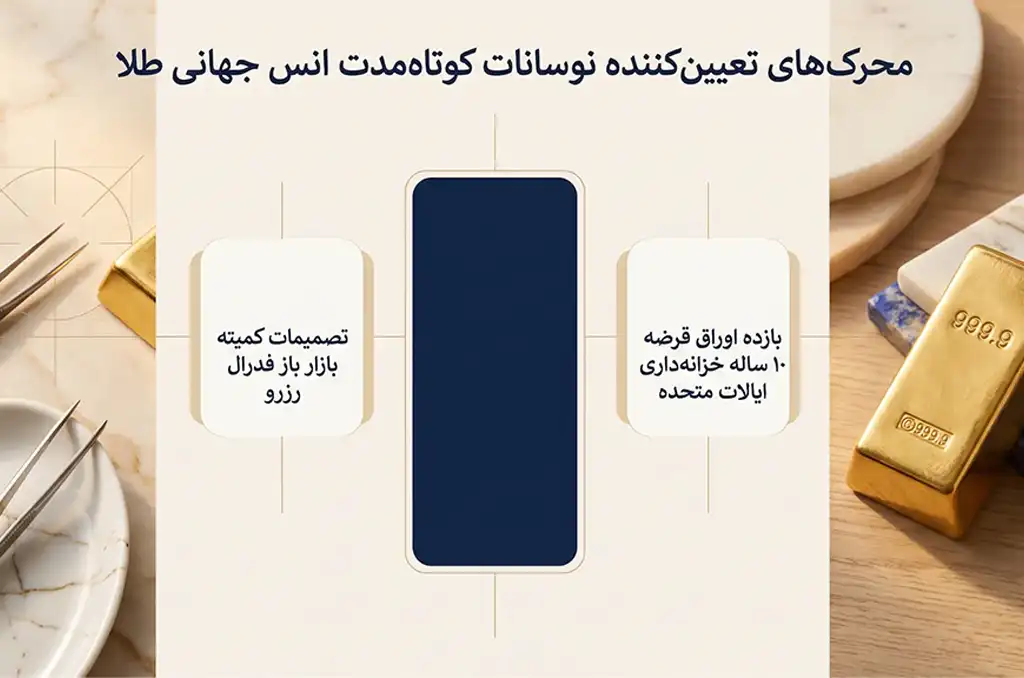
در عرصه جهانی، دو محرک، تعیینکننده نوسانات کوتاهمدت انس جهانی طلا هستند:
- تصمیمات کمیته بازار باز فدرال رزرو (FOMC): هرگونه تأخیر در تسهیل پولی یا سیگنال انقباضی مجدد، هزینه فرصت نگهداری طلا را بالا میبرد.
- بازده اوراق قرضه ۱۰ ساله خزانهداری ایالات متحده (10-Year Treasury Yield): افزایش نرخ بهره واقعی بدون ریسک، تقاضای کوتاهمدت برای شمش فیزیکی و صندوقهای با پشتوانه طلا را با چالش روبهرو میکند.
با این حال، در اکوسیستم مالی ایران، رفتار معاملهگران به شدت تابع انتظارات تورمی است. پس از افت صادرات نفتی ایران به ۵۳۴ هزار بشکه در آگوست ۲۰۲۶ و صفر شدن تقریبی آن در سپتامبر تحت تأثیر تشدید فشارهای ژئوپلیتیک و تحریمها، عرضه نقدی اسکناس و حواله تحت فشار قرار گرفته است.
کلیدیترین متغیر قیمت طلا در یک ماه آینده
نرخ دلار آزاد و تثبیت بالای کانال ۲۰۰ هزار تومان، کلیدیترین متغیر طلا در 30 روز آینده است. در بازه کوتاهمدت یکماهه، معاملهگران داخلی وزن تحولات ارزی و وضعیت اسکناس در بازار آزاد را بسیار سنگینتر از نوسانات ده دلاری اونس میسنجند. تا زمانی که دلار کانالهای پایینی را بازپس نگیرد، نمیتوان افت معناداری برای مسکوکات و طلای ۱۸ عیار متصور شد.
هشدار تحلیلی: نوسانات ۳۰ روزه طلا به شدت مستعد خطای سوگیری هیجانی ناشی از جریان اخبار و تغییرات موقتی عمق بازار نقدینگی هستند. تصمیمگیری برای خرید یا نقد کردن طلا نباید بر مبنای تحرکات مقطعی چندروزه باشد؛ اگر برای تعیین زمان مناسب خروج به یک چارچوب منطقی نیاز دارید، بررسی مقاله چه زمانی طلا بفروشیم؟ میتواند معیارهای بهتری را در اختیارتان قرار دهد.
پیش بینی قیمت طلا در سال ۱۴۰۵ برای شش ماه آینده (نیمه دوم سال)
تحلیل پیش بینی قیمت طلا در شش ماه آینده و نیمه دوم سال ۱۴۰۵ از برهمکنش مستقیم ارزشگذاری جهانی اونس و نرخ تسعیر ارز در تهران شکل میگیرد. در مدلسازی رسمی قیمت طلا در بازار ایران، ارزش ذاتی هر گرم طلای ۱۸ عیار از فرمول زیر محاسبه میشود:
- قیمت هر گرم طلای 18 عیار = (نرخ دلار آزاد × نرخ اونس جهانی طلا ÷ ۳۱.۱۰۳۵) × 0.75
در این رابطه، عدد ۳۱.۱۰۳۵ وزن هر اونس تروی بر حسب گرم است (برای درک جزئیات محاسباتی دقیقتر میتوانید راهنمای هر اونس طلا چند گرم است را مطالعه کنید) و ضریب ۰.۷۵، بیانگر عیار ۷۵۰ (۱۸ عیار) نسبت به طلای خالص ۲۴ عیار است.
با اعمال متغیرهای فعلی اقتصاد کلان، سه سناریوی محتمل برای نیمه دوم سال ۱۴۰۵ به شرح زیر ترسیم میشود:
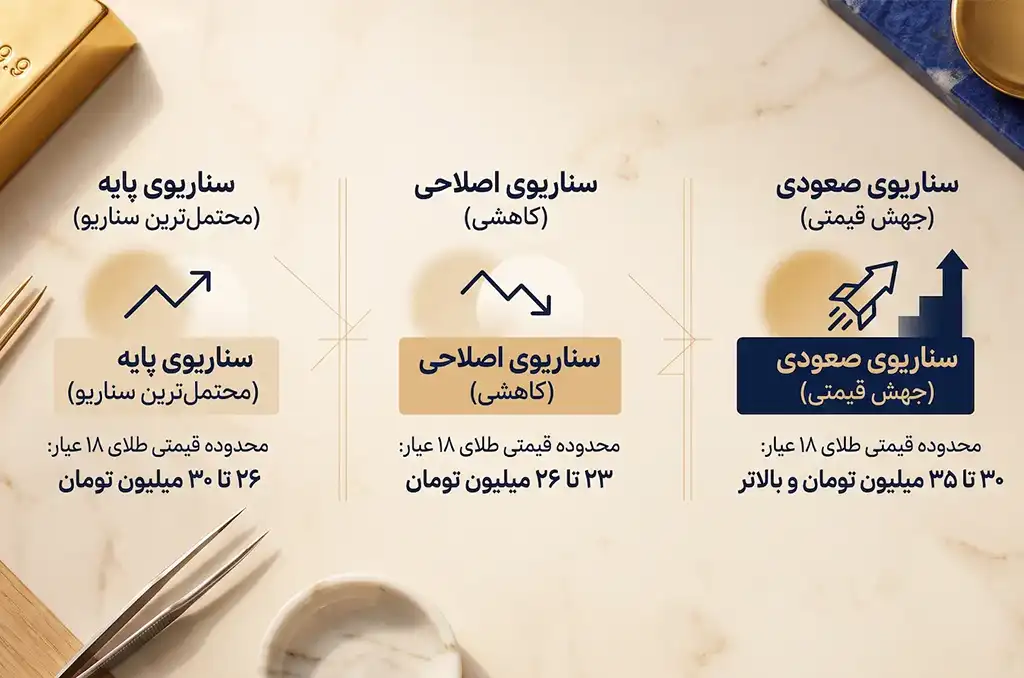
۱. سناریوی پایه (محتملترین سناریو)
- محدوده قیمتی طلای ۱۸ عیار: ۲۶ تا ۳۰ میلیون تومان
- فرضیهها: تثبیت و نوسان نرخ دلار آزاد در کانال ۲۷۰ تا ۲۹۰ هزار تومان در کنار بازگشت تدریجی اونس به کانال ۴,۴۰۰ تا ۴,۷۰۰ دلار. این سناریو فرض میکند کسری تراز تجاری و کاهش درآمدهای نفتی بهطور نسبی کنترل شده و خریدهای نهادی جهانی از ریزش عمیق اونس جلوگیری میکنند.
۲. سناریوی اصلاحی (کاهشی)
- محدوده قیمتی طلای ۱۸ عیار: ۲۳ تا ۲۶ میلیون تومان
- فرضیهها: اصلاح نرخ دلار آزاد به محدوده ۲۴۰ تا ۲۵۰ هزار تومان (در صورت گشایشهای موقت ارزی، آزادسازی منابع مسدودشده یا هرگونه توافق برای آتش بس موقت یا خاتمه جنگ با ایالات متحده) همگام با نوسان محدود اونس جهانی در کانال ۴,۰۰۰ تا ۴,۲۰۰ دلار ناشی از حفظ رویکرد محتاطانه فدرال رزرو.
۳. سناریوی صعودی (جهش قیمتی)
- محدوده قیمتی طلای ۱۸ عیار: ۳۰ تا ۳۵ میلیون تومان و بالاتر
- مفروضات: شکست سقف مقاومتی دلار و نفوذ به کانالهای بالاتر از ۳۰۰ هزار تومان توأم با تشدید تنشها و جنگ یا بازگشت پرقدرت اونس جهانی به بالای سقف روانی ۵,۰۰۰ دلار (در اثر تشدید شوکهای زنجیره تأمین انرژی، تنشهای منطقهای یا شتابگیری مجدد پدیده Debasement Trade).
جدول مقایسهای سناریوهای طلای ۱۸ عیار در نیمه دوم سال ۱۴۰۵
برای درک بهتر هرکدام از سناریوهای پیشروی قیمت طلا در ایران، جدول زیر چشمانداز بهتری از پیش بینی قیمت طلا در سال 1405 ارائه میدهد:
نام سناریو | فرض قیمت اونس جهانی (دلار) | فرض نرخ دلار آزاد (هزار تومان) | محدوده قیمتی طلای ۱۸ عیار (میلیون تومان) | سطح احتمال رخداد |
سناریوی اصلاحی | ۴,۰۰۰ تا ۴,۲۰۰ | ۲۴۰ تا ۲۵۰ | ۲۳ تا ۲۶ | متوسط به پایین |
سناریوی پایه (محتمل) | ۴,۴۰۰ تا ۴,۷۰۰ | ۲۷۰ تا ۲۹۰ | ۲۶ تا ۳۰ | بالاترین احتمال |
سناریوی صعودی | بیش از ۵,۰۰۰ | بیش از ۳۰۰ | ۳۰ تا ۳۵ و بالاتر | متوسط |
پیش بینی قیمت طلا در سال ۱۴۰۵ در صورت توافق و تنشزدایی سیاسی
یکی از محوریترین متغیرهایی که میتواند معادلات بازار طلا را در افق سال ۱۴۰۵ با چرخش ناگهانی مواجه کند، سناریوی توافق دیپلماتیک، تنشزدایی منطقهای یا احیای کانالهای مذاکراتی است. از آنجا که بخش قابلتوجهی از ارزش فعلی طلا ناشی از «پرمیوم ریسک ژئوپلیتیک» و «انتظارات تورمی» است، وقوع هرگونه گشایش سیاسی، ساختار بازار را از دو جبهه جهانی و داخلی تحت فشار اصلاحی قرار میدهد.
مکانیسم اثر توافق بر بازار طلای داخلی (تخلیه حباب و جهش نزولی دلار)
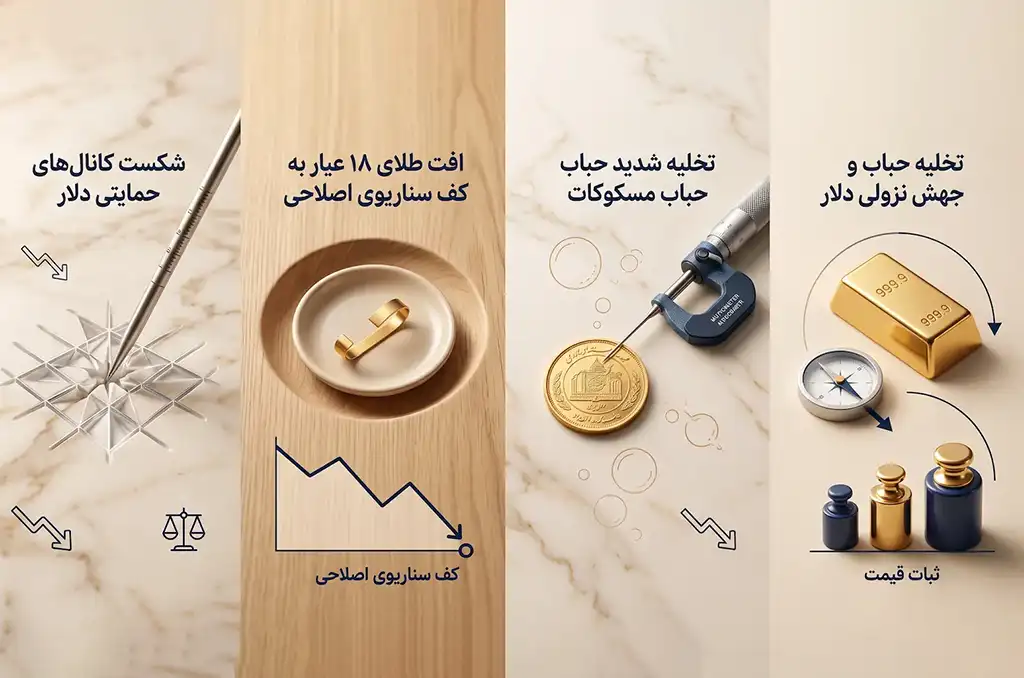
در بازار ایران، اثر شوکهای سیاسی پیش از هر چیز بر تابلوی معاملات دلار آزاد تخلیه میشود. در صورت تحقق سناریوی توافق، بازار طلا تحولات زیر را تجربه خواهد کرد:
- شکست کانالهای حمایتی دلار: با انتشار اخبار موثق مبنی بر رفع محاصرههای تجاری یا دسترسی به منابع ارزی، نرخ دلار آزاد پتانسیل اصلاح سریع به محدوده ۲۴۰ تا ۲۵۰ هزار تومان (و در حالت گشایش فراگیر حتی پایینتر) را خواهد داشت.
- افت طلای ۱۸ عیار به کف سناریوی اصلاحی: طبق فرمول ارزشگذاری، کاهش همزمان نرخ ارز و تقاضای احتیاطی، هر گرم طلای ۱۸ عیار را از محدوده ۲۶.۲ میلیون تومان به سمت ۲۳ تا ۲۵ میلیون تومان سوق میدهد.
- تخلیه شدید حباب مسکوکات: سکه و شمش خرد که معمولاً حباب قیمتی بالاتری در دوران التهاب دارند، بیشترین افت درصدی را ثبت میکنند؛ در حالی که طلای آبشده و شمش استاندارد به دلیل حباب کمتر، رفتار منطقیتری نشان میدهند.
اثر تنشزدایی بر اونس جهانی؛ تخلیه پرمیوم ریسک انرژی و خزانهداری
در سطح بینالمللی نیز اثر توافق با بازگشت آرامش به مسیرهای راهبردی انرژی قابل ردیابی است:
- افت پرمیوم ریسک ژئوپلیتیک: بخشی از صعود اونس به سقفهای تاریخی ناشی از خطر انسداد خطوط کشتیرانی، تنش در تنگه هرمز و شوک نفتی بود. کاهش ریسکهای جنگی باعث تخلیه سریع این پرمیوم از معاملات آتی کامودیتیها میشود.
- تثبیت اونس در باند حمایتی ۴,۰۰۰ تا ۴,۲۰۰ دلار: با فروکش کردن شوک انرژی و کاهش هراس از تورم مجدد، بازده اوراق قرضه آمریکا بازتعریف شده و اونس جهانی احتمالاً در کانالهای اصلاحی ۴,۰۰۰ تا ۴,۲۰۰ دلار کفسازی میکند.
جدول مقایسه بازار طلا: وضعیت فعلی در برابر سناریوی توافق
شاخص بازار | وضعیت فعلی (مهر ۱۴۰۵ / تنش ساختاری) | سناریوی پس از توافق و تنشزدایی | رفتار سرمایهگذاران و جریان پول |
نرخ دلار آزاد | کانال ۲۷۰ هزار تومان | اصلاح به ۲۴۰ تا ۲۵۰ هزار تومان | خروج خریداران هیجانی و افزایش عرضه اسکناس |
اونس جهانی طلا | نوسان در محدوده ۴,۱۴۰ تا ۴,۶۰۰ دلار | اصلاح موقت به ۴,۰۰۰ تا ۴,۲۰۰ دلار | تخلیه پرمیوم جنگی و بازگشت به فاز تحلیل پولی |
هر گرم طلای 18 عیار | تثبیت در محدوده ۲۶.۲ میلیون تومان | افت به محدوده ۲۳ تا ۲۶ میلیون تومان | کاهش حباب و فرصت بازچینی سبد در سطوح کف |
تقاضای مسکوکات/شمش | تقاضای سنگین پناهگاه امن | کاهش تقاضای سفتهبازی | شیفت بخشی از سرمایهها به داراییهای نقد یا ریالی |
آیا توافق میتواند روند صعودی طلا را به طور کامل معکوس کند؟
پاسخ کوتاه بر اساس منطق اقتصاد کلان، خیر است؛ توافق صرفاً شیب رشد را مهار میکند یا فاز اصلاح زمانی میسازد، اما اَبَر روند را باطل نمیکند.
دلایل بنیادین این عدم بازگشت به قیمتهای گذشته عبارتند از:
- خریدهای نهادی و دلار زدایی پایدار: بانکهای مرکزی چین، لهستان، هند و ترکیه، طلا را نه برای ریسکهای مقطعی، بلکه به دلیل راهبرد بلندمدت خروج از سلطه دلار خریداری میکنند. خرید ۸۶۳ تن در سال ۲۰۲۵ و تداوم انباشت در ۲۰۲۶ نشان میدهد کف تقاضای نهادی وابسته به یک توافق موضعی نیست.
- ناپایداری ساختاری بدهیهای فیات: رشد سرسامآور بدهی ملی ایالات متحده و فرسایش قدرت خرید ارزهای بیپشتوانه، سوخت بلندمدت ارزش طلا در بازارهای جهانی را حتی در دورههای صلح فراهم میسازد.
- واقعیتهای پایهای اقتصاد داخلی: توافقات سیاسی میتوانند انتظارات تورمی را موقتاً مهار و نوسان ارز را کنترل کنند، اما تا زمانی که ناترازی بودجه و رشد نقدینگی ساختاری در اقتصاد پابرجاست، طلا کارکرد خود را به عنوان سپر بلندمدت حفظ خواهد کرد. از این رو، افتهای پس از توافق برای سرمایهگذاران میانمدت و بلندمدت، غالباً نه نشانه خروج کامل، بلکه فرصتی برای ورود پلهای تلقی میشود.
آینده قیمت طلا از نگاه بانکهای بزرگ جهان (پیشبینی ۲۰۲۶–۲۰۲۷)
برای درک مسیر آتی بازار، بررسی خروجی مدلهای ارزشگذاری موسسات مطرح وال استریت ضروری است. اونس جهانی پس از ثبت رکورد تاریخی خیرهکننده در ژانویه ۲۰۲۶ در محدوده ۵,۵۸۹ تا ۵,۵۹۵ دلار، در مواجهه با جهش نرخ حاملهای انرژی، تشدید تنشهای ژئوپلیتیک در آبراه تنگه هرمز و متعاقب آن جهش بازده اوراق قرضه خزانهداری آمریکا، وارد فاز اصلاحی شد و به کانالهای ۴,۱۸۰ تا ۴,۶۰۰ دلار بازگشت.
در پی این اصلاح سنگین، نهادهای مالی تارگتهای پیشین خود را تعدیل کردند؛ با این حال، نکته حائز اهمیت این است که تقریباً تمام بانکها علیرغم تأخیر فدرال رزرو در کاهش نرخ بهره و افزایش بازده حقیقی اوراق، ساختار میانمدت و بلندمدت طلا را کاملاً صعودی ارزیابی میکنند:
- جیپی مورگان (J.P. Morgan): هدف محافظهکارانهتر ۴,۵۰۰ دلار را برای پایان ۲۰۲۶ تثبیت کرده و جهش به سمت ۵,۴۰۰ دلار را در سال ۲۰۲۷ متصور است.
- گلدمن ساکس (Goldman Sachs): هدف ۴,۹۰۰ دلار تا پایان ۲۰۲۶ و تارگت ۵,۴۰۰ دلار برای ۲۰۲۷ را حفظ کرده است.
- یوبیاس (UBS): دستیابی به قیمت ۴,۶۰۰ دلار تا پایان ۲۰۲۶ و حرکت به سمت ۵,۲۰۰ دلار در اواسط ۲۰۲۷ را هدفگذاری کرده است.
- ولز فارگو (Wells Fargo): محدوده معاملاتی ۴,۹۰۰ تا ۵,۱۰۰ دلار را باند ارزشگذاری پایان سال میداند.
- بانک آمریکا (Bank of America): میانگین قیمت ۴,۳۶۰ دلار را برآورد کرده، اما سناریوی خوشبینانهای با سقف ۸,۰۰۰ دلار برای ۲۰۲۷ ارائه داده است.
جدول پیشبینی بانکهای بزرگ بینالمللی برای قیمت اونس جهانی
پیشبینی بانکهای بزرگ جهانی و قیمت اونس جهانی طلا یکی از بازوهای افزایش قیمت و پیش بینی قیمت طلا در سال 1405 است. جدول زیر پیشبینی هریک از این بانکها را با یکدیگر مقایسه میکند:
نام بانک / نهاد مالی | تارگت پایان ۲۰۲۶ (دلار) | چشمانداز ۲۰۲۷ (دلار) | علت اصلی تحلیل و تعدیل مدل |
گلدمن ساکس (Goldman Sachs) | ۴,۹۰۰ | ۵,۴۰۰ | دوام خریدهای سنگین نهادی، کاهش عرضه معادن و تقاضای دلار زدایی |
جیپی مورگان (JP Morgan) | ۴,۵۰۰ | ۵,۴۰۰ | جذب شوکهای اوراق قرضه و ازسرگیری تدریجی تسهیل پولی در نیمه دوم ۲۰۲۶ |
یوبیاس (UBS) | ۴,۶۰۰ | 5,2۰۰ | تداوم انتقال سرمایهها به داراییهای امن و پر کردن شکاف طلای صندوقهای ETF |
ولز فارگو (Wells Fargo) | ۴,۹۰۰ تا ۵,۱۰۰ | بالای ۵,۳۰۰ | ناپایداری بدهی ملی آمریکا و افت بلندمدت قدرت خرید ارزهای فیات |
بانک آمریکا (Bank of America) | ۴,۳۶۰ (میانگین) | تا ۸,۰۰۰ (سناریوی جهشی) | احتمال وقوع شوک سیستمیک در بازارهای اعتباری و تشدید تورم جهانی |
نقش بانکهای مرکزی و دلار زدایی در تقویت آینده طلا
یکی از بنیادیترین ستونهای مقاومت و صعود قیمت طلا، پدیده دلارزدایی (De-dollarisation) و خریدهای تهاجمی بانکهای مرکزی در اقتصادهای نوظهور است. بر اساس گزارشهای معتبر شورای جهانی طلا (World Gold Council):
- حجم بیسابقه انباشت شمش: خرید طلا توسط بانکهای مرکزی در سال ۲۰۲۵ به رقم چشمگیر ۸۶۳ تن رسید. این اشتها متوقف نشد و در سهماهه دوم ۲۰۲۶ نیز به تنهایی ۲۸۹ تن طلا توسط نهادهای ناظر پولی خریداری شد که رشدی ۶۲ درصدی را نسبت به دوره مشابه سال قبل نشان میدهد.
- پیشتازی اقتصادهای نوظهور: بانکهای مرکزی چین، لهستان، هند و ترکیه با هدف خنثیسازی ریسک تحریم، کاهش وابستگی به خزانهداری آمریکا و مصونسازی ذخایر حاکمیتی، جریان سرمایه را مستقیماً به سمت طلا هدایت کردند؛ به طوری که در بازارهای داخلی نیز اقبال سرمایهگذاران به شیوههایی مانند خرید شمش طلا از بانک نیز الهامگرفته از همین راهبرد حاکمیتی است.
- تداوم برنامه خرید ذخایر: طبق نظرسنجی رسمی شورای جهانی طلا، بیش از ۴۵ درصد از بانکهای مرکزی جهان اعلام کردهاند که ظرف ۱۲ ماه آینده حجم شمشهای طلای خود را مجدداً افزایش خواهند داد؛ امری که یک کف تقاضای غیرقابلشکست برای بازار جهانی طلا پدید آورده است.
پیش بینی قیمت طلا در سال ۱۴۰۵ تا 5 سال آینده (افق ۲۰۳۰ و بلندمدت)
بررسی پیش بینی قیمت طلا در 5 سال آینده نشان میدهد که فراتر از نوسانات دورهای، روند کلان بازار طلا در بستر تغییر پارادایم نظم پولی جهان رقم میخورد.
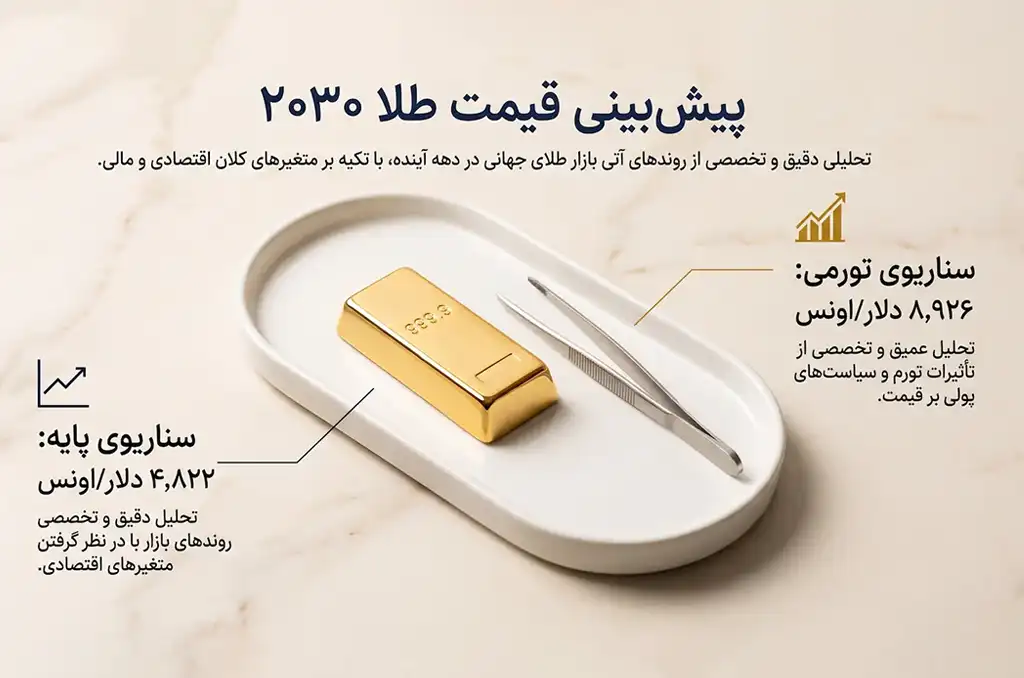
یکی از دقیقترین مدلهای ارزشگذاری بلندمدت توسط موسسه تحلیلی Incrementum در گزارش شناختهشده In Gold We Trust ارائه شده است. این گزارش چشمانداز افق ۲۰۳۰ را در دو سناریوی ساختاری ترسیم میکند:
- سناریوی پایه ۲۰۳۰ (Baseline Scenario): قیمت ۴,۸۲۲ دلار برای هر اونس طلا؛ این سناریو حاکی از تعدیل تدریجی و انقباض آرام بازارهای مالی با حفظ سطوح فعلی بدهیهای جهانی است.
- سناریوی تورمی ۲۰۳۰ (Inflationary Scenario): قیمت ۸,۹۲۶ دلار برای هر اونس؛ در صورتی که بانکهای مرکزی ناچار شوند برای تأمین مالی بدهیهای فوقسنگین خود ماشین چاپ پول را روشن کنند و موجهای مکرر تورمی شکل بگیرد.
علاوه بر این، مدلهای تخصصی بلندمدت برای افق ۲۰۴۵ نیز حاکی از تارگت میانگین وزندهیشده ۱۶,۶۰۰ دلار هستند که بر اساس سرعت زوال قدرت خرید ارزهای بیپشتوانه (فیات) و رشد نمایی بدهی ایالات متحده محاسبه شده است.
از منظر روانشناسی چرخه بازار و تئوری داو (Dow Theory)، طلا پس از سالها گذر از «فاز انباشت هوشمندانه» (Accumulation Phase) توسط بانکهای مرکزی و سرمایهگذاران بزرگ، اکنون در حال ورود به «فاز مشارکت عمومی» (Public Participation Phase) است. در این فاز، عموم شهروندان در سراسر دنیا، طلا را نه صرفاً یک کالای زینتی، بلکه مطمئنترین ابزار پوشش ریسک سیستمی قلمداد میکنند؛ پدیدهای که در استراتژیهای فردی مانند برنامهریزی برای بهترین روش سرمایهگذاری برای فرزند چیست نیز کاملاً مشهود است.
چه عواملی میتواند پیشبینی قیمت طلا را با خطا مواجه کند؟ (ریسکهای بازار)
هر پیشبینی اقتصادی در معرض خطای سناریوسازی قرار دارد؛ چرا که بازارها فضایی پویا، احتمالی و متأثر از رفتارهای پیشبینیناپذیر هستند. در بازار طلا، معاملهگر باید همواره دو دسته ریسک کاهشی را زیر نظر داشته باشد:
۱. ریسکهای کاهشی اونس جهانی طلا
- کاهش تنشهای ژئوپلیتیک: دستیابی به توافقات دیپلماتیک پایدار یا تنشزدایی در گذرگاههای راهبردی انرژی نظیر تنگه هرمز، پرمیوم ریسک جنگ را به سرعت از طلا تخلیه میکند.
- سیاستهای انقباضی تهاجمی فدرال رزرو: چنانچه بازده اوراق قرضه خزانهداری آمریکا جهش دیگری را تجربه کند یا کنترل تورم در آمریکا با تأخیر طولانی مواجه شود، نگهداری طلا به دلیل عدم بازدهی بهرهای (Zero-Yield) با فشار فروش روبهرو میشود.
- تقویت شاخص دلار آمریکا (DXY): جهش نرخ شاخص دلار به سطوح بالا، خرید شمش طلا را برای دارندگان سایر ارزها گرانتر کرده و تقاضای جهانی را تضعیف میکند.
۲. ریسکهای کاهشی بازار طلای داخلی
- اصلاح عمیق نرخ دلار آزاد: تزریق منابع ارزی، آزادسازی ذخایر بلوکهشده یا دسترسی ناگهانی به خطوط اعتباری بینالمللی که منجر به نزول اسکناس دلار شود، مستقیماً قیمت ریالی مسکوکات و طلای ۱۸ عیار را پایین کشیده و با کاهشهای چشمگیر مواجه میکند.
- افت انتظارات تورمی عمومی: کنترل نقدینگی و فروکش کردن انتظارات صعودی میتواند حباب سکه و پرمیوم خرید طلا در بازار داخلی را تخلیه کند.
نکته تحلیلی: بارها مشاهده شده که در جریان افت جهانی اونس، قیمت طلا در ایران رشد کرده است. بدین دلیل که نرخ دلار آزاد در بازار داخلی، وزنی بهمراتب پررنگتر از نوسانات اونس دارد؛ بنابراین هرگاه درصد رشد دلار از درصد افت اونس جهانی بزرگتر باشد، قیمت طلا در بازار ایران تماماً صعودی باقی میماند.
جمعبندی پیش بینی قیمت طلا در سال 1405
برای جمعبندی وضعیت بازار در سال ۱۴۰۵ و ترسیم یک استراتژی منطقی، میتوان اصول زیر را مدنظر قرار داد و بر اساس آنها تصمیمگیری کرد:
- نقش طلا به عنوان پوشش تورم، نه نوسانگیری روزانه: طلا در ماهیت ذاتی خود پناهگاهی امن برای حفظ قدرت خرید در برابر رشد پایه پولی و کاهش ارزش ارزهای فیات است. ورود به معاملات طلا با دیدگاه سفتهبازی چندروزه در شرایط فعلی، ریسک معاملهگر را به شدت افزایش میدهد.
- سناریوی پایه به عنوان قطبنما: سناریوی نوسان طلای ۱۸ عیار در کانال ۲۶ تا ۳۰ میلیون تومان، منطقیترین برآورد برای نیمه دوم سال ۱۴۰۵ به شمار میرود؛ خروج از این باند نیازمند جهشهای فراتر از سقف در نرخ ارز یا شوکهای سیستمیک اونس جهانی است.
- بهینهسازی روشهای خرید و مدیریت ریسک: نگهداری فیزیکی مسکوکات با چالشهایی نظیر ریسک سرقت، تقلب عیار و پرداخت اجرتهای سنگین همراه است. امروزه استفاده از صندوقهای مبتنی بر طلا در بورس کالا یا پلتفرمهای معتبر خرید طلای دیجیتال امکان خرید پلهای و بدون اجرت را برای سرمایهگذاران به مراتب امنتر و نقدشوندهتر کرده است.
در نهایت، هرگونه تصمیمگیری برای خرید، سرمایهگذاری یا فروش طلا به تحلیل و بررسیهای شما از پیش بینی قیمت طلا در سال 1405 بستگی دارد.